电动高压清洗车:从环卫装备升级看小型化清洁设备的产业逻辑
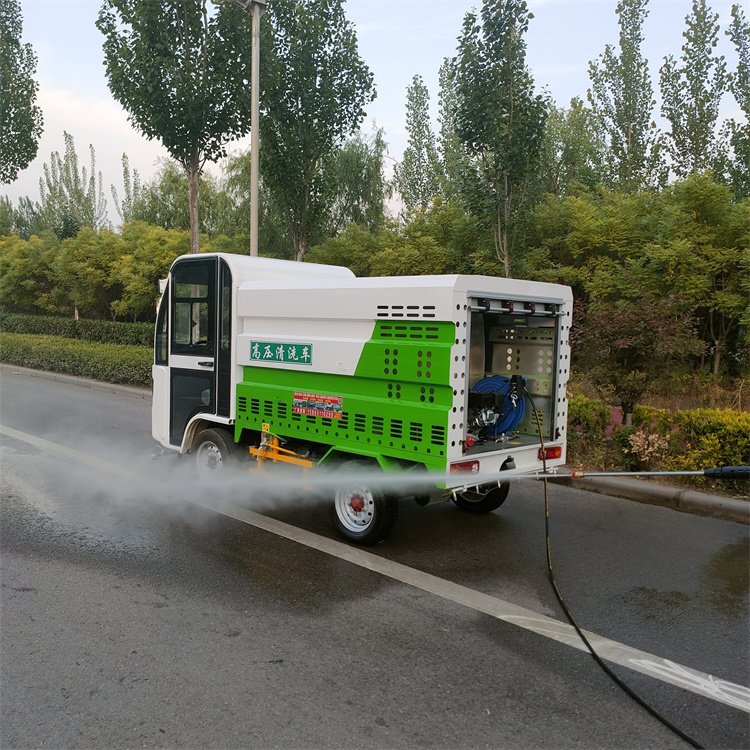
2023年,国内环卫装备市场规模突破900亿元,其中新能源环卫车辆渗透率从2020年的不足4%攀升至约12%。在这一轮装备升级中,电动高压清洗车并非最显眼的主角,却是增长最稳健的细分品类之一。它的走红,折射出城市治理精细化与制造业电动化两条线索的交汇。
一、需求侧:从"大扫把"到"小快灵"
传统道路冲洗车多为8吨以上燃油车型,转弯半径大、作业噪音高,难以进入背街小巷、老旧小区和人行道。住建部2022年发布的《城市道路清扫保洁质量与作业要求》明确提出,支路和街巷保洁应采用小型化、低噪音设备。这一政策导向直接催生了对三轮高压清洗车、四轮电动清洗车的刚性需求。
以华东某地级市为例,其2023年新增环卫车辆采购中,小型电动清洗车占比达37%,主要用于社区道路、农贸市场周边和公交站台的冲洗作业。物业公司的采购逻辑更为直接:一台小型高压清洗车可替代3至4名保洁员的人工冲洗工作量,按当前人力成本测算,回本周期普遍在14至20个月之间。
二、供给侧:制造端的三个关键变量
电动高压清洗车的制造并非简单的"底盘加泵",其性能差异集中在三个环节。第一是底盘承载与续航匹配,三轮车型载水量通常为500至800升,四轮车型可达1000至1500升,电池容量与水泵功率需精确配比,否则会出现"水没用完电先耗尽"的尴尬。第二是高压泵的选型,柱塞泵压力稳定但成本较高,隔膜泵维护简便但连续作业能力偏弱,厂家需根据使用场景做取舍。第三是罐体防腐工艺,清洗作业常接触含泥沙、清洁剂的混合水体,罐体内壁处理不到位会显著缩短设备寿命。
目前国内高压清洗车厂家主要集中在山东、江苏、河南等地,产业带效应明显。具备自主研发能力的厂家已开始将物联网模块嵌入整车,实现作业轨迹记录与用水量统计,为物业和环卫部门的绩效考核提供数据支撑。这类"设备+数据"的组合,正在成为采购招标中的加分项。
三、价格与选型:避免两个常见误区
高压清洗车价格区间跨度较大,小型三轮车型市场报价多在1.8万至3.5万元,四轮电动清洗车则在4万至8万元之间,配置差异主要来自电池类型、水泵品牌和罐体容积。采购方常见的第一个误区是唯价格论,忽视了售后网络覆盖——清洗车属于高频使用设备,泵体密封件、喷头属于易损件,厂家能否在48小时内响应维修,直接影响设备出勤率。第二个误区是盲目追求大容量,实际上小区物业清洗车在楼栋间穿行,车身尺寸和转弯灵活性往往比载水量更重要。
值得关注的是,小型洒水车与电动洒水车在功能上与清洗车存在部分重叠,部分用户将洒水与冲洗混为一谈。二者的核心区别在于出水压力:洒水车以低压大流量覆盖为主,清洗车则依靠高压水流剥离路面污渍,选型时应以实际作业对象为准。
四、趋势判断:细分场景决定产品形态
随着环卫高压清洗车的应用边界从主干道向社区、园区、厂区延伸,产品形态将进一步分化。面向物业场景的车型会更强调静音与紧凑,面向道路冲洗车的车型则需兼顾续航与水箱容量。对于制造企业而言,真正的竞争壁垒不在于单一参数的高低,而在于对细分场景作业节奏的理解深度。电动高压清洗车的下一程,拼的是场景适配能力,而非简单的马力数字。